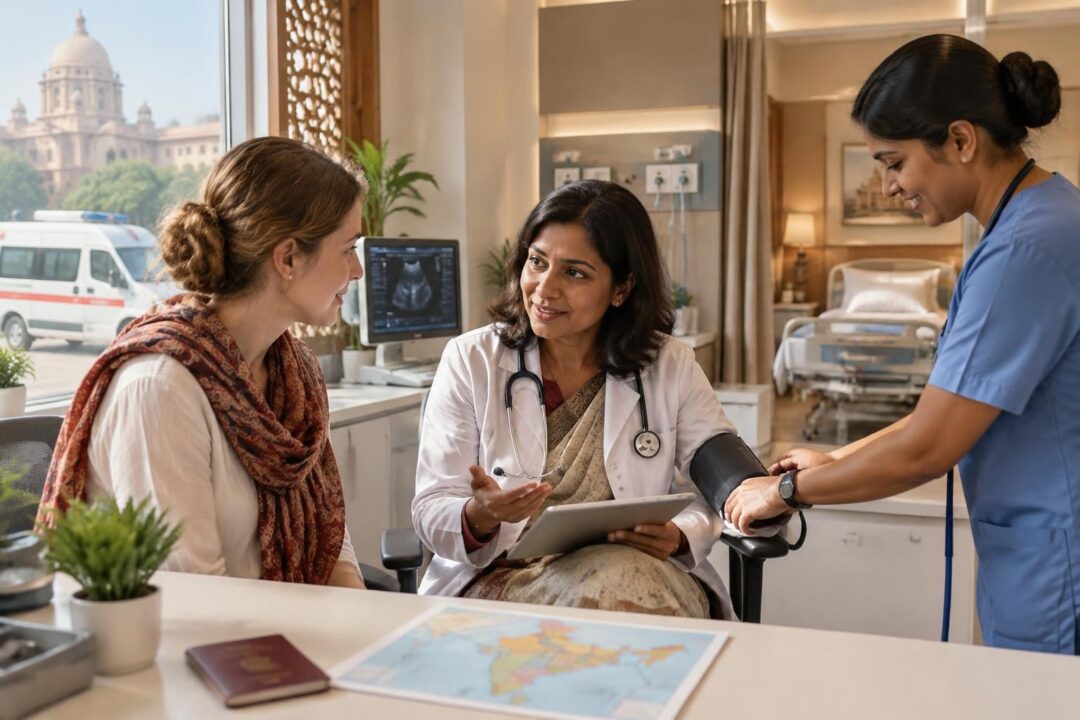
Trasladarse a India implica mucho más que elegir barrio, colegio o una aplicación para pedir comida: también exige saber dónde recibiréis atención si os ponéis enfermos. La calidad y el coste de los servicios sanitarios varían según la ciudad y el centro; por eso, una póliza adecuada puede marcar la diferencia entre resolver un imprevisto con rapidez y descubrir, en plena urgencia, que vuestra cobertura tenía más agujeros que una maleta mal cerrada.
Un buen seguro médico para expatriados debe combinar atención hospitalaria, consultas, medicamentos y asistencia para emergencias. También conviene revisar los límites, las exclusiones, la red de centros y las condiciones de evacuación o repatriación. No basta con que el contrato diga «cobertura mundial»: importa qué cubre realmente en India, cómo se autoriza un tratamiento y quién adelanta el dinero.
En breve: qué debe incluir el seguro médico para expatriados en India
- Hospitalización y urgencias: límites suficientes, gastos quirúrgicos y acceso a centros adecuados.
- Atención ambulatoria: consultas con especialistas, pruebas diagnósticas y medicamentos con receta.
- Asistencia continua: asistencia médica 24 horas y orientación para encontrar un centro apropiado.
- Traslados: evacuación médica y repatriación sanitaria cuando estén médicamente justificadas.
- Condiciones contractuales: franquicias, carencias, enfermedades preexistentes y autorización previa.
- Gestión práctica: confirmar por escrito si el hospital ofrece pago directo o si tendréis que solicitar un reembolso.
Atención hospitalaria en India: límites, urgencias y red médica
La primera prioridad es una cobertura sólida para la atención hospitalaria en India. Revisad qué incluye: ingreso, cirugía, anestesia, pruebas, cuidados intensivos y tratamiento de urgencia. Un límite anual elevado puede ser importante, pero también lo son los sublímites por intervención y las franquicias. Una cifra llamativa en la portada no sirve de mucho si cada prestación tiene su propio techo discreto.
La disponibilidad y el nivel de los servicios varían entre ciudades, hospitales y especialidades. Por eso, antes de contratar, comprobad qué centros figuran en la red de la aseguradora en vuestro lugar de residencia. Si trabajáis en Bangalore, por ejemplo, una lista extensa de hospitales en Delhi no os ayudará demasiado durante una urgencia local.
Preguntad si se ofrece pago directo en los centros asociados. En ese sistema, la aseguradora coordina el pago de los gastos cubiertos con el hospital; aun así, podríais tener que abonar franquicias o servicios excluidos. Si el centro no trabaja con vuestra compañía, es posible que debáis pagar primero y presentar después la reclamación con facturas e informes.
Para una intervención programada, solicitad la autorización previa y una estimación escrita al hospital. Una familia que se muda por trabajo puede descubrir que su centro habitual no acepta el pago directo de su póliza; confirmar ese detalle antes del ingreso evita convertir el mostrador de admisión en una ventanilla de sorpresas.
Consultas con especialistas, recetas y cobertura ambulatoria
La cobertura no debería empezar únicamente cuando aparece una cama de hospital. Para el día a día, valorad las consultas con especialistas, la medicina general, las pruebas diagnósticas y el seguimiento de enfermedades. En una estancia larga, una revisión o una consulta por una infección no son sucesos extraordinarios: son parte de la vida, junto con aprender qué aplicación de transporte funciona bajo la lluvia.
Comprobad si hay un límite anual para la atención ambulatoria y si se aplica una franquicia por visita. Algunas pólizas cubren las consultas, pero exigen derivación previa o restringen el reembolso a determinadas clínicas. También interesa saber si se incluyen los medicamentos con receta, qué documentación hay que presentar y si existen topes por tratamiento.
La telemedicina puede resultar útil para una primera orientación o para resolver dudas fuera del horario habitual, aunque no sustituye una valoración presencial cuando se necesita. Buscad un servicio de asistencia médica 24 horas que pueda indicaros dónde acudir y en qué idioma podéis recibir apoyo. La asistencia telefónica es especialmente práctica al llegar, cuando todavía se confunden los nombres de las calles con los del menú.
Si tomáis medicación de forma regular, llevad recetas y un informe médico, además de comprobar con antelación la disponibilidad local del tratamiento. No deis por hecho que un fármaco se vende con el mismo nombre comercial o que la póliza reembolsa cualquier presentación. La continuidad asistencial también se prepara antes de hacer las maletas.
Enfermedades preexistentes, exclusiones y evacuación médica
La cobertura de enfermedades preexistentes requiere una lectura cuidadosa. Cada aseguradora define de forma concreta qué considera una condición previa y puede aplicar exclusiones, periodos de carencia, límites o aceptación mediante evaluación médica. Declarar con exactitud los antecedentes es esencial: omitir un diagnóstico no convierte la dolencia en nueva, pero sí puede complicar una reclamación.
Revisad también las exclusiones relacionadas con tratamientos planificados, salud mental, maternidad, odontología, actividades de riesgo y enfermedades crónicas. No todas las pólizas las tratan igual. Si vais a necesitar seguimiento periódico, pedid que la compañía confirme por escrito qué consultas, pruebas y fármacos quedarán cubiertos.
La evacuación médica puede cubrir el traslado a otro centro cuando el equipo médico determine que el tratamiento necesario no está disponible de forma adecuada en el lugar donde os encontráis. La repatriación sanitaria, por su parte, se refiere al traslado al país de origen cuando la situación clínica lo justifica y se cumplen las condiciones del contrato. Ninguna de las dos debe confundirse con un viaje de regreso cómodo organizado por preferencia personal.
Preguntad quién decide que el traslado es necesario, qué medio se emplea, si hace falta autorización previa y quién acompaña al paciente. Asimismo, verificad si la cobertura contempla el transporte dentro de India y los gastos asociados. En una emergencia, estos detalles no deberían depender de interpretar letra pequeña desde una sala de espera.
Cómo usar el seguro médico en India sin retrasos evitables
Antes de viajar, contactad con la aseguradora y confirmad que India está incluida en el territorio contratado. Solicitad el número de asistencia, el procedimiento para urgencias y la lista actualizada de hospitales. Si tenéis previsto un tratamiento, enviad los informes médicos y el presupuesto para obtener la autorización correspondiente antes de empezar.
La facturación directa suele exigir coordinación entre hospital y aseguradora. Confirmad que el centro acepta vuestra póliza concreta: que aparezca en una red general no garantiza que todos los servicios o tratamientos estén autorizados. En los casos de reembolso, guardad facturas detalladas, recetas, informes, resultados y justificantes de pago; preguntad también cuál es el plazo de presentación.
Una profesional trasladada a Gurugram, por ejemplo, puede elegir un hospital cercano y descubrir después que la póliza exige aprobación para una prueba no urgente. Una llamada previa al servicio de asistencia permite aclarar el trámite y reduce el riesgo de tener que perseguir documentos mientras el calendario laboral sigue avanzando con entusiasmo.
| Antes de recibir atención | Qué conviene confirmar |
|---|---|
| Urgencia | Número de asistencia, centro recomendado y procedimiento de aviso. |
| Tratamiento programado | Autorización previa, presupuesto y elegibilidad del hospital. |
| Pago directo | Servicios incluidos y gastos que asumiréis personalmente. |
| Reembolso | Documentos exigidos, plazo y forma de presentar la solicitud. |
Guardad copias digitales y en papel de la póliza, el pasaporte, los informes clínicos, las recetas y los contactos de emergencia. Si necesitáis una visa o una autorización vinculada a un tratamiento, comprobad los requisitos oficiales aplicables a vuestro caso; no supongáis que la póliza sustituye los trámites migratorios.
Lista práctica para elegir cobertura médica internacional en India
La cobertura médica internacional debe ajustarse a vuestro perfil, no a una etiqueta comercial. Comparad el límite anual, la franquicia, los copagos y las zonas geográficas. Revisad asimismo si el contrato cubre solo hospitalización o incorpora asistencia ambulatoria, y si ofrece atención en más de una ciudad.
- Pedid las condiciones completas y localizad las exclusiones aplicables a vuestra situación.
- Confirmad cómo se tratan las enfermedades preexistentes y los tratamientos continuados.
- Comprobad la red de hospitales y el sistema de pago directo en vuestra ciudad.
- Verificad la cobertura de emergencias médicas, evacuación y repatriación sanitaria.
- Averiguad cómo se cubren las consultas con especialistas y los medicamentos con receta.
- Guardad por escrito las autorizaciones, los límites y las instrucciones para reclamar.
El precio mensual no permite juzgar por sí solo si una póliza es adecuada: una prima menor puede acompañarse de límites reducidos o exclusiones importantes. Comparad escenarios concretos, como una hospitalización, una consulta recurrente o un traslado urgente, y comprobad cuánto pagaríais en cada caso. La cobertura útil es la que responde cuando hace falta, no la que queda más elegante en una tabla comparativa.
Antes de firmar, pedid a la aseguradora que aclare cualquier condición ambigua por escrito. Así podréis valorar no solo cuánto cuesta el seguro, sino también qué pasos exige y qué gastos podrían recaer sobre vosotros. Esa claridad suele ser bastante más tranquilizadora que una carpeta de folletos con fotografías de personas sorprendentemente felices en una sala de espera.
¿Es obligatorio contratar un seguro médico para vivir en India?
Los requisitos pueden depender del tipo de visado y de la situación personal. Comprobad las condiciones oficiales vigentes y contratad una cobertura adecuada aunque no se exija expresamente.
¿Un seguro internacional cubre cualquier hospital de India?
No necesariamente. La cobertura depende del contrato, del centro y del tratamiento. Confirmad directamente con la aseguradora y con el hospital la disponibilidad de pago directo y las autorizaciones necesarias.
¿Qué documentos conviene llevar a una consulta o ingreso?
Llevad la póliza y el documento de identidad, los informes médicos, las recetas y, si corresponde, la autorización previa. Conservad facturas y justificantes si vais a solicitar un reembolso.
¿La evacuación médica y la repatriación sanitaria son lo mismo?
No. La evacuación suele trasladar al paciente a un centro adecuado, mientras que la repatriación sanitaria contempla el traslado al país de origen cuando está médicamente indicado y el contrato lo permite.

Con más de 20 años de experiencia, me especializo en estrategia internacional y movilidad corporativa. Mi enfoque se centra en diseñar soluciones innovadoras que facilitan la expansión global de las empresas y optimizan la gestión del talento a nivel internacional. Apasionada por los desafíos multiculturales y la transformación organizacional.